Регистрирано по ЗДДС лице може да извършва както облагаеми доставки, така и доставки за които не е налице право на приспадане на данъчен кредит.
Правото на приспадане на данъчен кредит по реда на ЗДДС възниква и се упражнява по общите правила на чл. 69, при ограниченията на чл. 70 и при условията на чл. 71 от закона. На основание чл. 69, ал. 1 от ЗДДС, регистрираното лице има право да приспадне начисления данък за стоките или услугите, които доставчикът – регистрирано по този закон лице, му е доставил или предстои да му достави, когато стоките и услугите се използват за целите на извършваните от него облагаеми доставки.
Текстът на чл. 73, ал. 1 от ЗДДС указва, че регистрирано лице има право на приспадане на частичен данъчен кредит по отношение на данъка за стоки или услуги, които се използват както за извършване на доставки, за които лицето има право на приспадане на данъчен кредит, така и за доставки или дейности, за които лицето няма такова право.
За определяне размера на частичния данъчен кредит в закона е предвиден специален ред в чл. 73, ал. 2 от ЗДДС. Съгласно закона сумата на данъчния кредит следва да се умножи по коефициент, изчислен с точност до втория знак след десетичната запетая, получен като отношение между оборота, отнасящ се за доставките, за които лицето има право на приспадане на данъчен кредит, и оборота, отнасящ се за всички извършвани от лицето доставки и дейности.
Съгласно текста на чл.73, ал. 3 от ЗДДС, оборотът, отнасящ се за доставките, за които лицето има право на приспадане на данъчен кредит (данъчни основи които се включват в числителя при изчисляване на коефициента), включва:
данъчните основи на извършените от лицето облагаеми доставки;
данъчните основи на получените от лицето плащания, за които данъкът е станал изискуем преди настъпване на данъчното събитие по облагаема доставка;
данъчните основи на извършените от лицето доставки с място на изпълнение извън територията на страната, приравнени на облагаеми съгласно чл. 69, ал. 2 от закона, с изключение на доставките с място на изпълнение извън територията на страната, извършени от постоянен обект на лицето извън територията на страната;
данъчните основи на получените от лицето плащания преди осъществяване на доставките по предишната точка;
данъчната основа на доставките на стоки или услуги, за които не е упражнено право на приспадане на данъчен кредит на основание чл. 70, ал. 1, т. 3-5 от закона.
Оборотът, отнасящ се за всички доставки и дейности на лицето (включват се в знаменателя при изчисляване на коефициента) се формира по реда на чл. 73, ал. 4 от ЗДДС и включва:
оборота по чл. 73, ал. 3 от ЗДДС;
данъчните основи на извършените от лицето доставки с място на изпълнение извън територията на страната, които не са приравнени на облагаеми по смисъла на чл.69, ал. 2 от закона, с изключение на доставките, извършени от постоянен обект на лицето извън територията на страната;
данъчните основи на извършените освободени доставки, с изключение на тези по чл. 50, ал. 1, т. 2 от ЗДДС;
стойността на доставките и дейностите извън рамките на икономическата дейност на лицето, с изключение на тези, за които не се приспада данъчен кредит на основание чл. 71а и 71б от ЗДДС;
данъчните основи на получените от лицето плащания преди осъществяване на доставките и дейностите по гореизброените точки;
размерът на получените субсидии, различни от тези, които се включват в данъчната основа.
Същевременно, в чл. 64, ал. 1 и 2 от Правилника за прилагане на ЗДДС /ППЗДДС/ са посочени случаи на доставки, които не се включват в оборотите по чл. 73, ал. 3 и 4 от закона. Не се включват доставките на:
стока в резултат на искане или акт на държавен или местен орган или на основание на закон, когато не се предоставя обезщетение;
дълготрайни активи, използвани от данъчно задълженото лице в рамките на независимата му икономическа дейност;
недвижими имоти и на финансови услуги, които са с инцидентен характер;
получените лихви по разплащателни (текущи) и депозитни сметки в определени случаи.
В ЗДДС и ППЗДДС липсва пояснение относно понятието „инцидентен“. От Директиви на ЕС и съдебна практика може да се направи извода, че с „инцидентен“ характер са доставки от второстепенно значение или с извънреден характер спрямо общия оборот, реализиран от дружеството и тези доставки не съответстват на обичайната дейност на данъчно задълженото лице.
Дадена икономическа дейност се квалифицира като „съпътстваща“, при положение че не съставлява пряко, постоянно и необходимо продължение на облагаемата дейност на предприятието и не предполага значително използване на стоки или услуги, за които се дължи ДДС. Оборотите от сделки, които са със съпътстващ /инцидентен/ характер не следва да бъдат включени при определяне на оборотите по чл. 73, ал. 3 и 4 от ЗДДС, когато доставките са от второстепенно значение или с извънреден характер спрямо общия оборот, реализиран от предприятието и тези доставки не съответстват на обичайната дейност на данъчно задълженото лице.
Коефициентът се изчислява на базата на оборотите за цялата предходна календарна година, а когато такива обороти за предходната календарна година липсват – на базата на оборотите за данъчния период, през който възниква правото на приспадане на данъчен кредит.
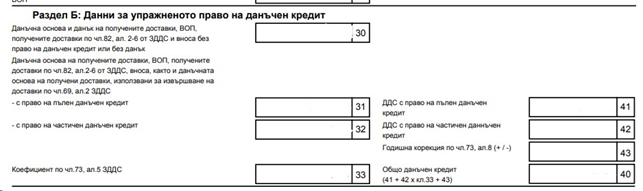
Размерът на частичния данъчен кредит се преизчислява в последния данъчен период на текущата календарна година на базата на показателите за текущата календарна година. Разликата в резултат на преизчислението се включва като корекция (увеличение или намаление) в размера на данъчния кредит в справка-декларацията за последния данъчен период /м.12 на текущата година/.
В случаите на дерегистрация размерът на частичния данъчен кредит се преизчислява в края на последния данъчен период на базата на показателите за частта от текущата календарна година, през която лицето е било регистрирано. Разликата в резултат на преизчислението се включва като корекция (увеличение или намаление) в размера на данъчния кредит в справка-декларацията за последния данъчен период.
ПРИМЕР:
През 2021 година дружество е извършвало само облагаеми доставки и не е изчислявало коефициент по чл.73. Ползвало е пълен данъчен кредит.
През 2022 г. данните за извършени от дружеството доставки са както следва:
данъчен период
ДО на извършените облагаеми доставки, лв.
ДО на извършените освободени доставки, лв.
коефициент по чл.73
м.01.2022
1000
0
–
м.02.2022
5000
0
–
м.03.2022
10000
0
–
м.04.2022
20000
0
–
м.05.2022
25000
5000
0.833333
През м.05.2022 г. за първи път дружеството е извършило освен облагаеми доставки с ДО 25000,00 лв. и освободени доставки с ДО 5000,00 лв. Следва да изчисли коефициент по чл. 73 на база оборотите за този данъчен период.
Коеф.= ДО извършени обл. дост. / (ДО извършени обл.дост + ДО извършени осв.дост)
Коеф. = 25000 / (25000 + 5000) = 08333333
Съгласно чл.64 ал.3 от ППЗДДС коефициентът се изчислява, като се закръглява до втория знак след десетичната запетая към следващото по-голямо число.
Коеф. = 0,84
Така изчисленият коефициент се прилага за всички данъчни периоди до м.12.2022 г. вкл. Коефициентът се преизчислява в последния данъчен период на 2022 година на базата на показателите за календарната година. Разликата в резултат на преизчислението се включва като корекция (увеличение или намаление) в размера на данъчния кредит в справка-декларацията за последния данъчен период м.12 2022.
данъчен период
ДО на извършените облагаеми доставки, лв.
ДО на извършените освободени доставки, лв.
коефициент по чл.73
ДО на получените доставки, лв
ДДС на получените доставки, лв.
Право на ДК, лв.
м.01.2022
1000
0
–
1000
200
200
м.02.2022
5000
0
–
1000
200
200
м.03.2022
10000
0
–
0
0
0
м.04.2022
20000
0
–
10000
2000
2000
м.05.2022
25000
5000
0.840000
10000
2000
1680
м.06.2022
20000
0
0.84
10000
2000
1680
м.07.2022
10000
0
0.84
5000
1000
840
м.08.2022
10000
5000
0.84
2000
400
336
м.09.2022
30000
10000
0.84
25000
5000
4200
м.10.2022
25000
2000
0.84
10000
2000
1680
м.11.2022
25000
0
0.84
10000
2000
1680
м.12.2022
20000
0
0.84
10000
2000
1680
Общо 2022
201000
22000
0.901345
94000
18800
16176
0.91
18800
17108
разлика, лв.
932
На базата на изчисления през м.05.2022 г. Коеф.=0,84 дружеството е ползвало частичен данъчен кредит за периода 05.2022 – 12.2022 в размер на 16176,00 лв.
На базата на данните за цялата 2022 година е изчислен Коеф.= 0,91
В резултат на преизчислението се се получава разлика +932,00 лв., която следва да се включи като годишна корекция (в случая увеличение) в размера на данъчния кредит в справка-декларацията за м.12.2022 г.
Коеф.= 0,91 се използва през цялата 2023 година и се преизчислява през м.12.2023 г. на база данните за 2023 година.
Ние сме аутсорсинг компания с фокус нови технологии, дигитализация на документи, оптимизация на работни процеси, изграждане и управление на екипи.
Така постигаме пластични условия и комфортно обслужване за клиента във време на дигитална трансформация на бизнес процесите по целия свят. Ежемесечно работим с над 400 български и международни бизнеса благодарение на нашият екип от 70+ високо квалифицирани специалисти в сферата на счетоводство и администрация на бизнес процеси. Изграждаме и управляваме счетоводни и бек офис екипи за базирани извън България бизнеси и изпълняваме процеси изцяло по задание на клиента. Стремим се винаги да даваме повече.
Обслужваме изцяло онлайн. Тук сме, за да бъдем неразделна част от бизнеса на нашите клиенти и да допринесем за техния успех чрез нашата работа!